Il 2025 si chiude con un bilancio positivo per l’industria grafica italiana, caratterizzato da dinamiche differenziate tra i comparti ma da un orientamento complessivo di fiducia e investimento.
Il dato più eclatante riguarda la stampa offset, il cui fatturato ha raggiunto i 265 milioni di euro, quasi quadruplicando il valore del 2024. Un risultato eccezionale, che non va tuttavia letto come segnale di espansione strutturale del mercato: a trainarlo è stata la convergenza di fattori straordinari come gli incentivi del Piano Transizione 5.0, il turn-over di macchine acquistate nel 2022 e che potevano essere sostituite perché già scaduto il periodo di sorveglianza e una logica di consolidamento del parco installato verso soluzioni più avanzate e performanti. Particolarmente significativa la crescita della tecnologia UV/LED, che ha quasi raggiunto il convenzionale in termini di fatturato, confermando lo spostamento strategico di molte aziende verso la ricerca di soluzioni versatili e adatte anche per il packaging e le applicazioni ad alta marginalità.
Sul fronte del prestampa, il fatturato delle attrezzature segna un +26% dopo il -24% del 2024, anch’esso sostenuto dagli incentivi fiscali. Il software si conferma il segmento più dinamico, con l’intelligenza artificiale all’orizzonte come principale vettore di innovazione nei processi produttivi.
La stampa digitale mantiene volumi stabili, e registra l’ingresso di nuovi player, prevalentemente asiatici, che intensificano la competizione nelle diverse fasce di mercato. Il digitale non sostituisce l’offset nelle alte tirature, ma continua a guadagnare terreno nei segmenti di personalizzazione e bassa tiratura, confermando il proprio ruolo complementare nella filiera.
Il quadro d’insieme restituisce un’industria che non si è fermata: investe, rinnova il parco macchine, esplora nuovi mercati. Le sfide strutturali come la contrazione dei volumi di stampa tradizionale, pressione competitiva internazionale, trasformazione digitale dei contenuti, restano sullo sfondo, ma non impediscono a un settore maturo e radicato di continuare a evolvere con pragmatismo.
—————————————————-
PRESTAMPA
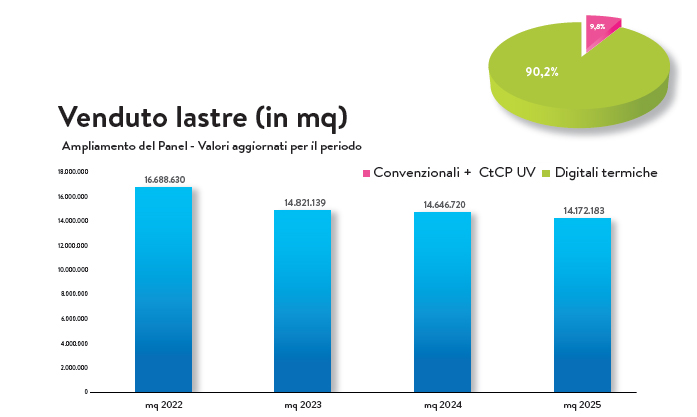
Mix tecnologico delle lastre
Convenzionali vs. digitali termiche
Il mercato delle lastre in Italia evidenzia una tendenza ormai consolidata verso le tecnologie digitali termiche abbinate a CTP termici, che rappresentano circa il 90% del totale. Le lastre convenzionali e quelle con CTP tradizionale (CTP convenzionale) si attestano attorno al 10%, una quota in costante riduzione rispetto ai valori di qualche anno fa, quando superava il 15%. Questo spostamento è guidato da ragioni economiche e tecnologiche: i CTP termici sono più competitivi sul prezzo, il numero di produttori è cresciu il divario di costo tra le due tecnologie si è progressivamente assottigliato, rendendo poco conveniente il mantenimento di impianti più datati.
I volumi complessivi di stampa offset in Italia sono in contrazione strutturale. La riduzione non è ascrivibile esclusivamente alla sostituzione con tecnologie digitali, che riguarda prevalentemente le tirature basse, ma in misura significativa alla scomparsa di intere categorie di prodotti stampati: cataloghi sostituiti da QR code, pubblicazioni periodiche migrate su smartphone, estratti conto bancari recapitati esclusivamente in formato digitale.
Si tratta di una tendenza difficilmente reversibile, che comprime la domanda complessiva indipendentemente dalla tecnologia di stampa adottata.
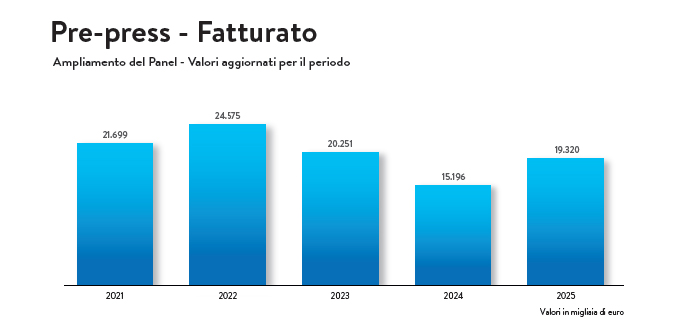
Il fatturato delle attrezzature di prestampa ha registrato nel 2025 un incremento del 26%, dopo il -24% del 2024. Il risultato non va interpretato come un’inversione di tendenza strutturale, bensì come l’effetto degli incentivi fiscali disponibili nell’anno (Transizione 4.0/5.0, bandi regionali, ZES): quando le agevolazioni si attivano, le aziende anticipano o accelerano investimenti di sostituzione che altrimenti avrebbero dilazionato. Il fenomeno è confermato anche dall’età del parco installato: non è infrequente trovare CTP con 18 anni di operatività, sostituiti solo al momento in cui il costo di manutenzione diventa insostenibile o gli incentivi rendono l’investimento conveniente.
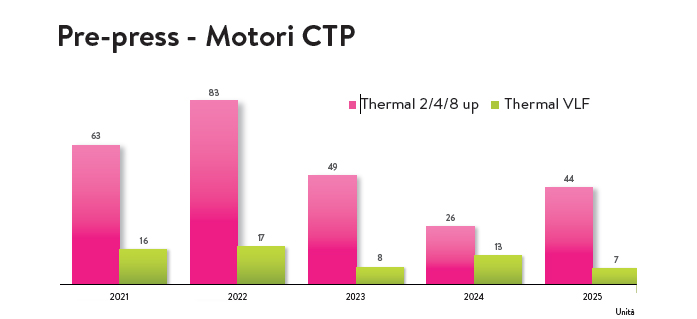
Le vendite di CTP si dividono tra grandi formati (VLF) e formati standard (prevalentemente 70×100, con minore presenza di macchine 2-4 pagine). Nel 2025 il segmento Thermal 2/4/8 up è cresciuto da 26 a 44 unità, mentre il VLF è sceso da 13 a 7. L’oscillazione riflette principalmente la ciclicità delle sostituzioni: le aziende aggiornano i propri impianti in base all’obsolescenza, non necessariamente seguendo un trend univoco. È quindi possibile che nei prossimi anni si verifichi un’inversione, con ripresa del VLF.
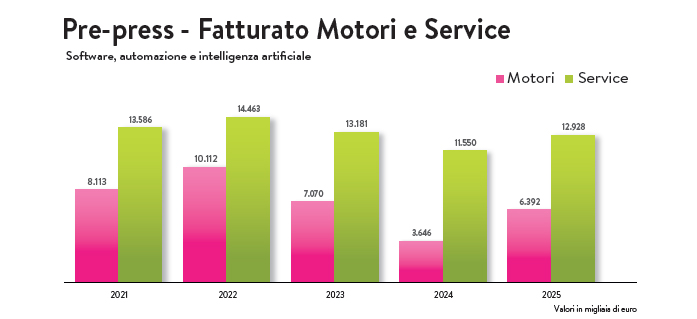
Qui vediamo la differenziazione di fatturato tra Motori e Service, il fatturato Service comprende i contratti di assistenza tecnica, gli interventi ad hoc, i ricambi e i software di workflow. Il software rappresenta il segmento più dinamico della prestampa. Mentre il fatturato delle attrezzature fisiche subisce le oscillazioni degli incentivi e delle sostituzioni cicliche, il comparto software mostra una crescita più stabile e continua, trainata dall’automazione dei flussi di lavoro, dall’integrazione tra reparti e dall’interconnessione con i sistemi di preventivazione.
La prospettiva di maggiore impatto per i prossimi anni è l’intelligenza artificiale: le aziende del settore stanno esplorando applicazioni che vanno dall’ottimizzazione della pre-elaborazione delle immagini alla gestione automatizzata degli ordini. È il comparto dove si concentreranno le principali evoluzioni tecnologiche, anche in un contesto di volumi fisici di lastre in contrazione
—————————————————-
STAMPA OFFSET
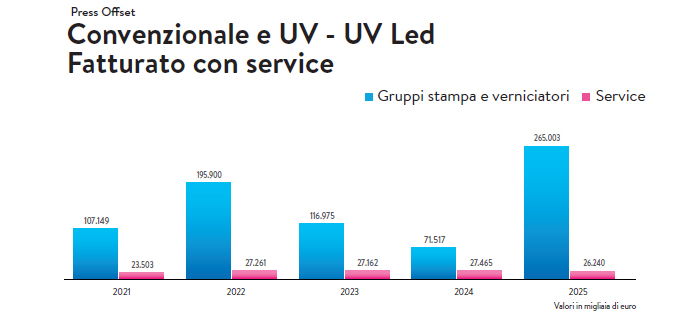
Il fatturato delle macchine da stampa offset ha raggiunto nel 2025 i 265 milioni di euro, quadruplicando rispetto ai 71 milioni e mezzo del 2024, una crescita pari a 194,2%. Un risultato eccezionale che tuttavia non indica un cambiamento strutturale del mercato.
La spiegazione risiede nella convergenza di più fattori: l’effetto acceleratore degli incentivi del Piano Transizione 5.0 (inizialmente percepito come frenante, poi sfociato in un boom di ordini una volta chiarite le condizioni); il turn-over di macchine acquistate nel 2022 — anch’esso un anno record con oltre 195 milioni di fatturato che, giunte al termine del periodo di ammortamento agevolato, sono state cedute e sostituite con modelli nuovi; infine il consolidamento del parco macchine, con la logica dello “staccare due vecchie per metterne una nuova” più performante.
Il fatturato del service ossia manutenzione, ricambi, assistenza tecnica, è rimasto stabile con una lieve flessione rispetto agli anni precedenti, nonostante le eccezionali vendite di nuove macchine. Questo dato apparentemente paradossale è in realtà coerente: le macchine installate sono più recenti, richiedono meno interventi tecnici e meno ricambi, e quindi generano meno fatturato di servizio nel breve periodo.
Il service costituisce un indicatore affidabile dell’andamento strutturale del parco installato: la sua stabilità conferma che la crescita del 2025 è di natura qualitativa (rinnovo e consolidamento), non volumetrica (espansione del parco).
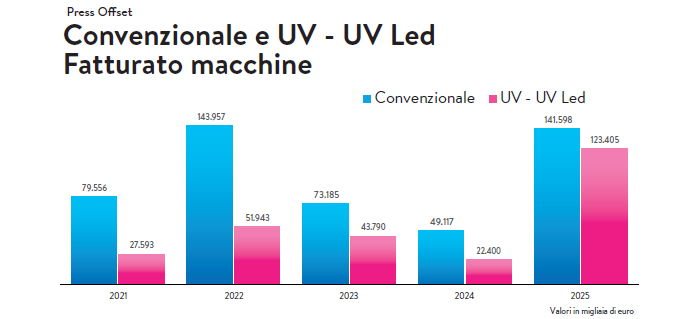
Il 2025 ha registrato un dato sorprendente, le macchine UV-UV Led hanno avuto una crescita del 450,9%. Le vendite di macchine con tecnologia UV/LED hanno quasi raggiunto quelle di tecnologia convenzionale, con oltre 123 milioni di euro contro i quasi 142. Negli anni precedenti il divario era ben più ampio, con la tecnologia UV/LED in crescita ma in percentuale ancora contenuta. Questo spostamento segnala una trasformazione delle strategie di investimento delle aziende grafiche: molte stanno diversificando verso il mercato del packaging, più redditizio e a più alta marginalità rispetto al commercial printing tradizionale.
Le macchine UV/LED si prestano a queste applicazioni speciali, come dimostrato anche dal valore medio per gruppo stampa, salito a circa 370.000 euro rispetto ai 300.000–320.000 degli anni precedenti — al netto degli aumenti generali dei costi delle materie prime.
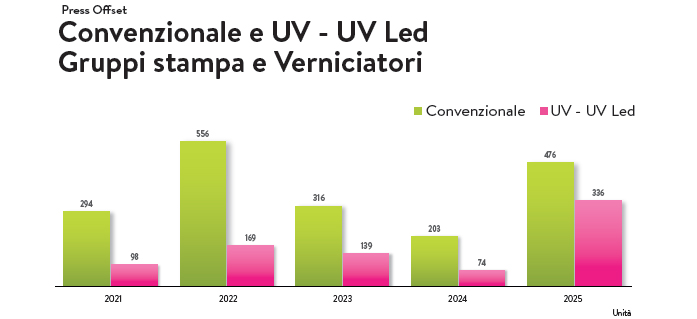
Il numero di gruppi stampa UV/LED venduti nel 2025 ha quintuplicato il dato del 2024 e raddoppiato quello del 2022. La crescita è sia quantitativa che qualitativa: le aziende che investono in questa tecnologia scelgono configurazioni più avanzate e accessoriate, con applicazioni speciali che richiedono macchine di maggiore complessità e valore. Per il futuro è ragionevole attendersi un riassestamento verso i livelli storici di mercato (70–80 milioni di euro annui per il convenzionale), con il 2025 e il 2022 come anni di picco non replicabili nel breve periodo.
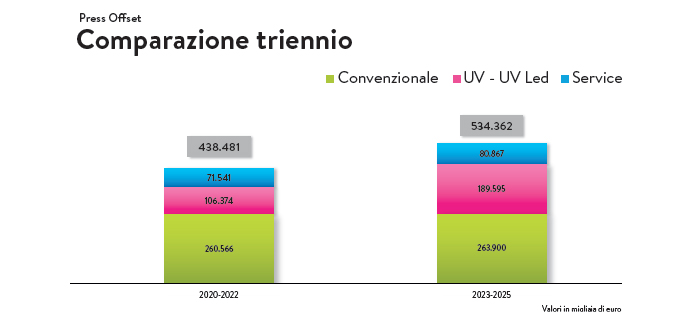
Il confronto tra i due trienni mostra che il convenzionale mantiene un andamento sostanzialmente stabile, mentre la tecnologia UV/LED è cresciuta di circa l’80% nel secondo triennio rispetto al primo. Il segnale è chiaro: l’offset non è un mercato in declino, ma in trasformazione. Le aziende grafiche stanno progressivamente ampliando la propria offerta verso mercati a maggiore valore aggiunto, con un parco macchine più recente e tecnologicamente avanzato. Il mercato dei formati intermedi (35×50 e 50×70) si è praticamente esaurito, con il 70×100 che rappresenta ormai circa l’80% delle vendite per formato.
—————————————————-
STAMPA DIGITALE
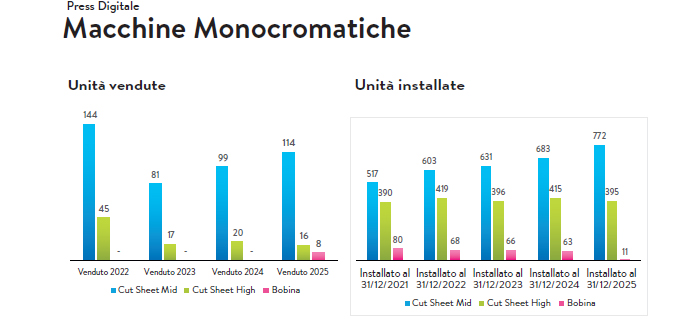
Il segmento della stampa digitale monocromatica che comprende sistemi a foglio di fascia intermedia/alta e sistemi a bobina, mantiene un ruolo rilevante: oltre il 50% dei volumi totali di stampa digitale è ancora in bianco e nero. Il venduto annuo si attesta attorno a un centinaio di motori di stampa, con un parco installato molto consistente. Anche in questo segmento si registra l’ingresso di nuovi player asiatici, che intensificano la competizione.
MACCHINE COLORE A FOGLIO
Il mercato dei sistemi di stampa a colori a foglio si articola in tre segmenti per fascia di investimento:
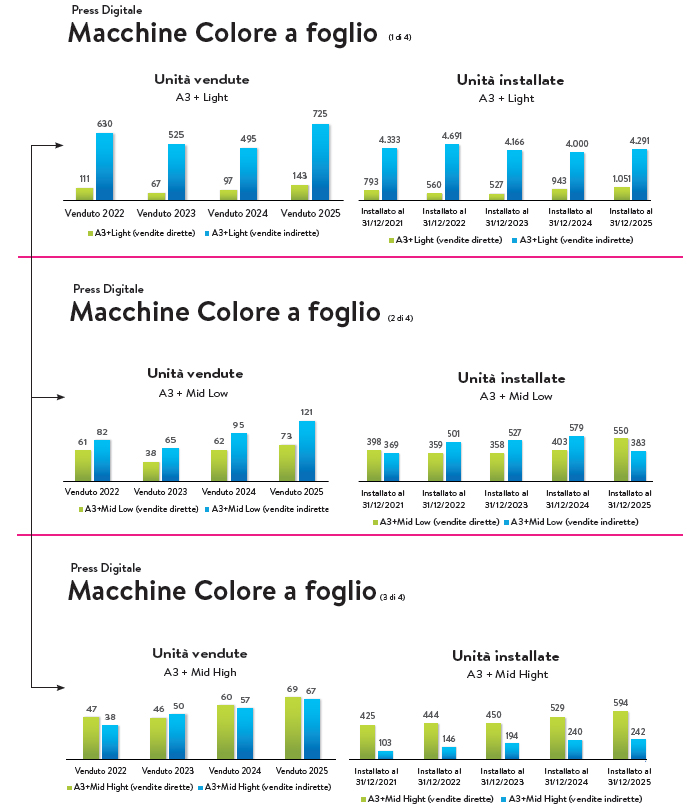
BLU – Entry level (fino a circa 50.000 €): circa 725 unità vendute tramite canale indiretto, circa 150 tramite canale diretto. Segmento trainato dalla struttura produttiva italiana, composta prevalentemente da piccole e medie imprese.
VERDE – Intermedio (50.000–100.000 €): quasi 100 unità vendute nel 2025, installato stabile.
ROSA – Alto (oltre 100.000 €): con circa 130 motori di stampa venduti, con prevalenza del canale diretto per via degli importi di investimento.
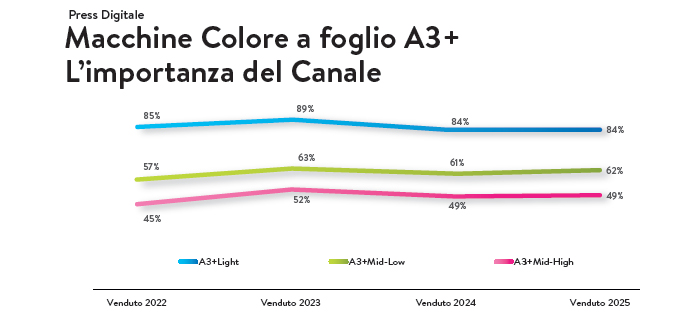
I dati di venduto delle macchine a colori A3+, suddivisi tra vendite dirette e vendite indirette (tramite il canale partner e distributori) mette bene in risalto l’importanza del canale indiretto nella relazione con le imprese italiane di grafica e stampa. Importanza molto rilevante per le macchine Entry Level dove addirittura l’85% del venduto non è fatto direttamente dalla casa madre ma si ripartisce sui partner di canale distribuiti per la penisola. Grande rilevanza anche per le vendite della fascia intermedia, dove il canale pesa comunque quasi i 2/3 del venduto. Ed è solamente per la fascia più alta di prodotti che la percentuale di vendita attraverso il canale scende sotto il 50%, pur se di molto poco.
Passando ad analizzare i sistemi di stampa digitale a colori a foglio in formato 50×70 e superiore si nota come questi registrino mediamente circa 10 motori di stampa venduti per anno, con un parco installato che ha superato le 80 unità. Si tratta di un segmento stabile ma con volumi importanti, che evidenzia come anche in ambito digitale l’Italia mantenga una domanda significativa per i formati più grandi.
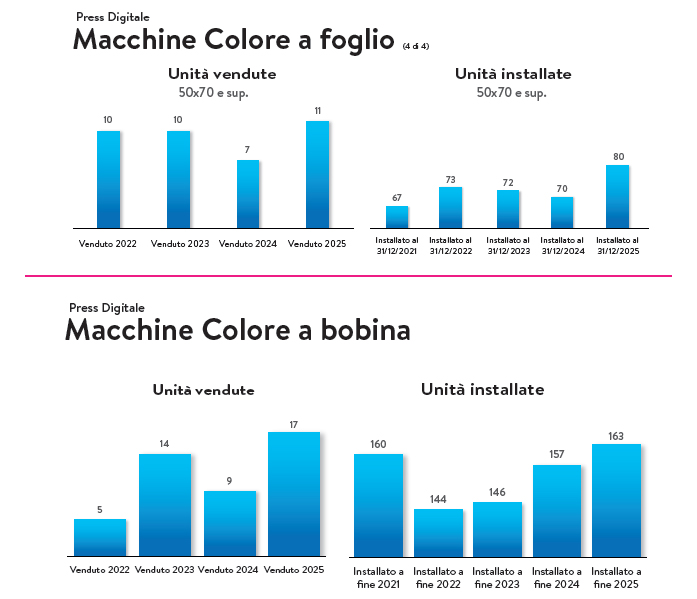
La stampa digitale a colori a bobina mostra la crescita più marcata tra i segmenti del digitale: nel 2025 sono stati venduti 17 motori di stampa, con un parco installato superiore alle 100–150 unità. Anche in questo comparto l’ingresso di produttori asiatici ha modificato il panorama competitivo rispetto agli anni precedenti.
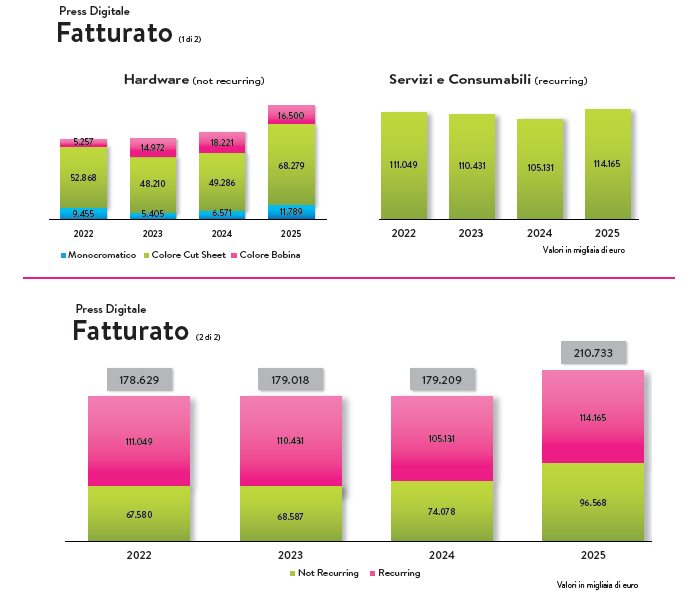
Il fatturato del segmento digitale si compone di due voci principali: l’hardware (i sistemi di stampa) e il service, che in questo mercato include anche i consumabili fatturati a “click” (toner, tamburi, belt e tutto ciò che è necessario per produrre), oltre alla manutenzione ordinaria. Il fatturato dei servizi cresce in misura direttamente proporzionale all’espansione del parco installato e rappresenta una fonte di ricavi stabile e ricorrente.
—————————————————-
CONSIDERAZIONI FINALI
Il quadro complessivo che emerge dall’Osservatorio ARGI 2025 invita a superare la lettura semplificata di una contrapposizione tra offset e digitale. Le due tecnologie operano in segmenti spesso complementari: il digitale non può ancora supportare i volumi delle alte tirature, e l’offset non è attrezzato per le bassissime tirature o la personalizzazione spinta. La vera contrazione del mercato riguarda quei volumi di stampa che semplicemente non vengono più prodotti né in offset né in digitale.
La stampa è, nei dati, un’industria viva: i fatturati crescono, il parco macchine si rinnova, le aziende investono in tecnologie avanzate e si aprono a mercati nuovi come il packaging. Le sfide strutturali (competitività internazionale, pressione sui prezzi, scomparsa di prodotti stampati tradizionali) sono reali, ma non impediscono un settore che evolve e si adatta.
L’Osservatorio ARGI intende estendere la propria analisi a tre nuovi segmenti nei prossimi mesi:
- Etichette (labelling): primo gruppo di lavoro già avviato, con l’obiettivo di definire una classificazione condivisa del mercato.
- Wide format digitale (stampa digitale grande formato): gruppo di lavoro costituito, classificazione in fase di definizione.
- Finishing (finitura): segmento fondamentale per completare la filiera dal materiale al prodotto finito, coinvolgimento dei player in corso.
L’obiettivo è fornire all’industria grafica italiana uno strumento di analisi sempre più completo, capace di orientare le scelte di investimento e di politica associativa con dati condivisi e verificati.
—————————————————-
Nota metodologica
L’Osservatorio ARGI non è soltanto uno strumento di monitoraggio del mercato: è una risorsa concreta a disposizione di tutti gli associati, un organismo vivo che si arricchisce ogni anno di nuove informazioni e si adatta all’evoluzione del settore. In questa direzione, ogni edizione amplia i panel di rilevazione, coinvolgendo nuovi operatori nei diversi comparti.
Il 2025 non fa eccezione: rispetto all’anno precedente si registrano importanti ingressi sia nel segmento delle lastre, sia in quello dei CTP, sia nella stampa digitale, dove nuovi player hanno scelto di condividere i propri dati con l’Osservatorio. L’allargamento del panel ha reso necessario un lavoro di revisione retrospettiva: tutti i dati degli anni precedenti sono stati ricalcolati a panel costante, in modo da garantire la comparabilità delle serie storiche. I trend presentati coprono il periodo 2021–2025 e riflettono questa base omogenea. Fanno eccezione, per loro natura, le aziende entrate sul mercato nell’anno di monitoraggio, per le quali non è disponibile un dato storico precedente.